
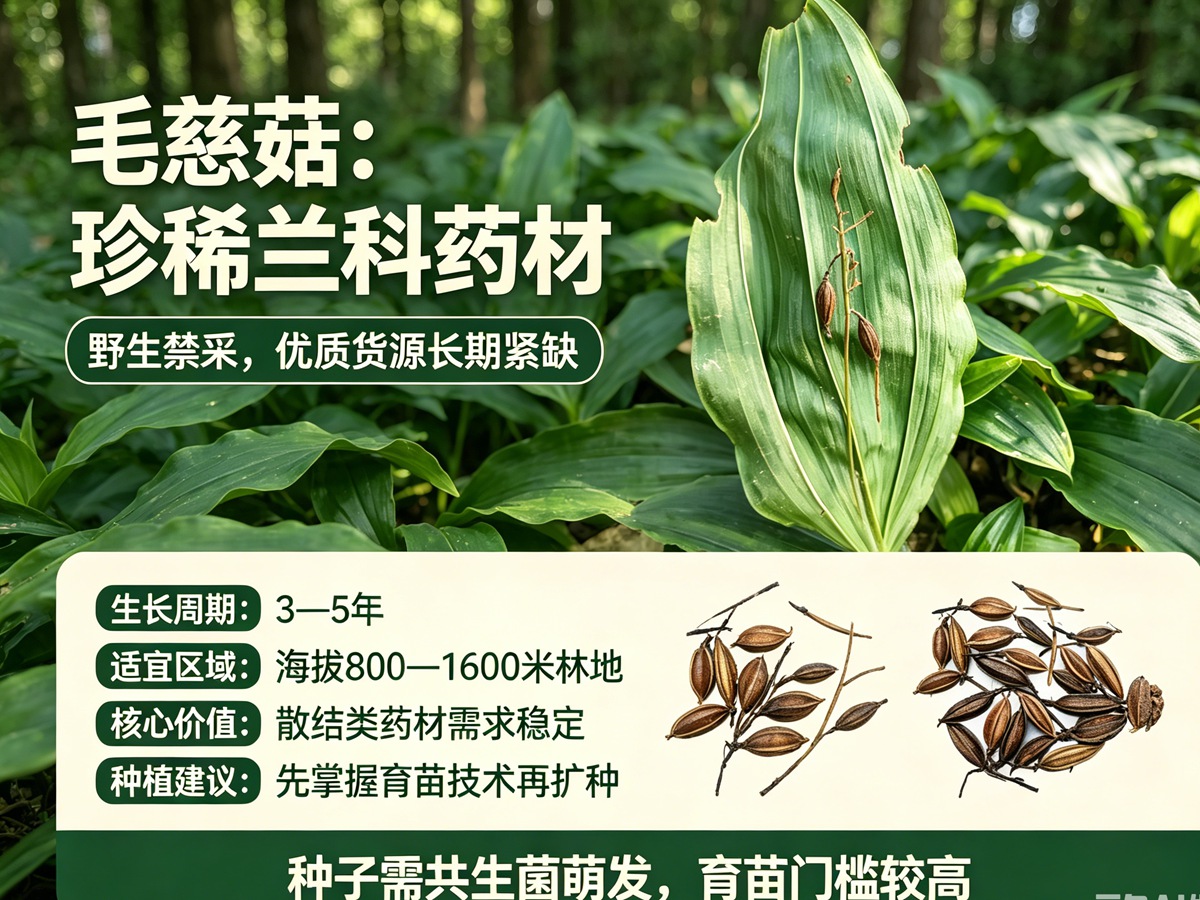
一、毛慈菇:珍稀兰科药材,长期高价位紧缺品种
1. 紧缺核心原因
野生资源法定禁采,原生供给彻底断档毛慈菇(杜鹃兰、独蒜兰)属国家二级保护野生植物,全国多地出台山地生态保护政策,禁止进山采挖野生货;川、滇、黔传统野生产区年鲜货采集量不足十年前 10%,市场流通货源完全依赖人工种植。
种植门槛极高,扩产速度跟不上需求种子需共生菌才能萌发,育苗成活率不足 30%;生长周期 3—5 年,对海拔 800—1600 米阴凉湿润环境要求严苛,病害烂苗损耗大,全国人工种植总面积仅 7 万余亩,短期无法快速扩产补库。
下游刚需持续扩张,无低成本替代药材作为散结、抗肿瘤中成药核心原料,医院饮片、结节调理保健品、美妆抗炎原料三重需求叠加,全国年需求量超 4000 吨,人工种植有效供给仅 20%,常年存在万吨级供需缺口。
2. 未来五年行情预判
2026—2028 年:产能释放有限,优质干品统货稳定在 1800—3000 元 / 公斤,药企常年提前锁价备货;
2029—2031 年:早期种植基地集中产新,价格小幅回落,但达标药典高含量精品货依旧溢价 30% 以上,不会出现大幅跳水;
长期支撑:老龄化加剧,乳腺、甲状腺结节用药需求年均增长 20%,稀缺属性贯穿五年周期。
3. 种植适配人群
适合有林地资源、能承受 3—5 年长周期投入的规模化基地;散户小面积试种优先林下仿野生模式,降低遮阳设施成本。
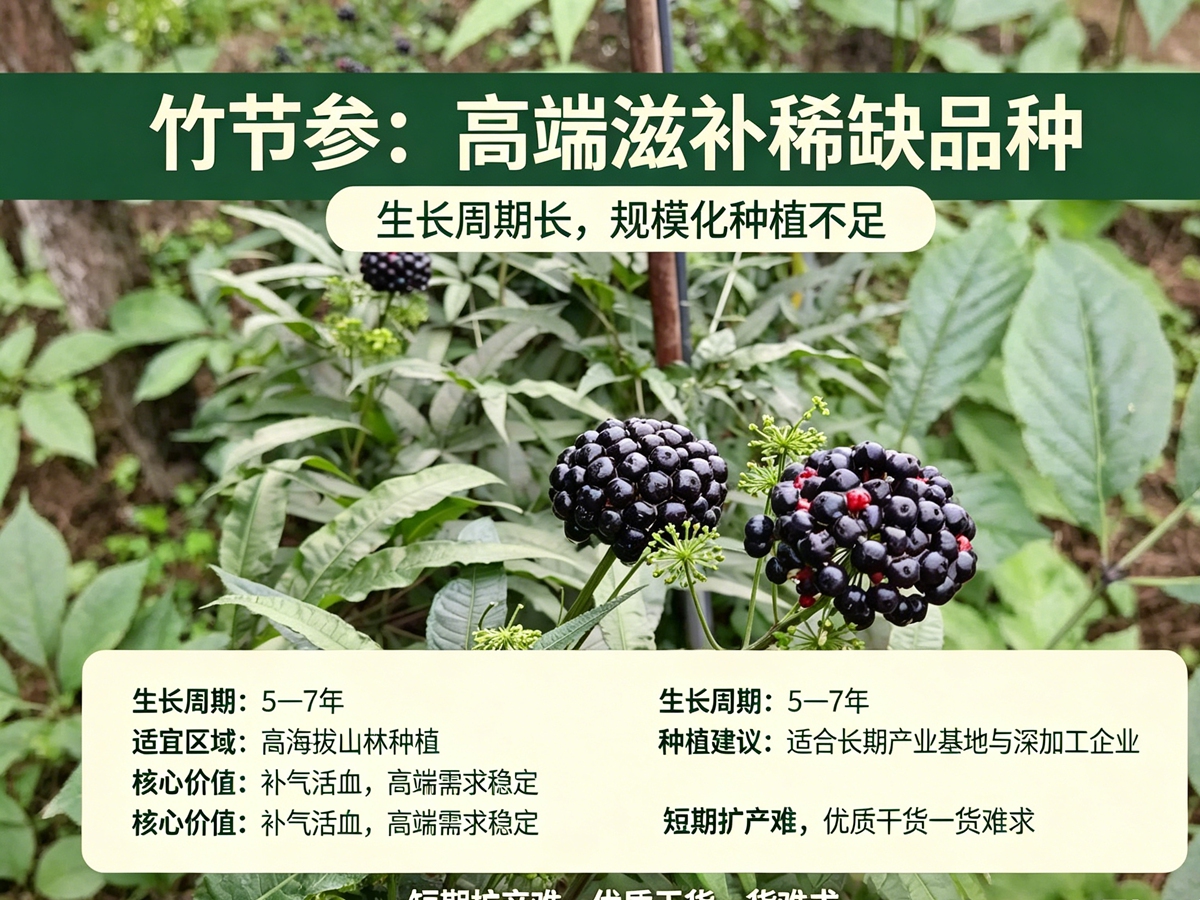
二、竹节参:“人参替代品”,小众高端持续紧缺
1. 紧缺核心原因
野生存量枯竭,人工种植尚未普及竹节参(白三七)原生分布于西南高海拔山林,多年无序采挖后野生种群大幅衰退,暂无大规模标准化种植基地,市场流通量极少,属于小众高端稀缺药材。
生长周期超长,回本慢扩产意愿低完整生长周期 5—7 年,根茎繁殖速度缓慢,种苗繁育成本高,农户短期收益预期弱,主动扩种积极性低,全国种植面积不足 2 万亩。
药用价值独特,高端滋补刚需稳定兼具人参补气、三七活血双重功效,常用于风湿骨病、术后体虚调理,高端中医馆、滋补定制订单逐年上涨,海外中药材采购需求持续增量,优质干货常年一货难求。
2. 未来五年行情预判
未来五年供需缺口持续扩大,精品干品价格逐年稳步上行,当前统货 280—400 元 / 公斤,2030 年有望突破 500 元 / 公斤;因种植周期长,五年内不会出现产能过剩,长期具备保值属性。
3. 种植适配人群
适合高海拔林地长期产业布局,不适合追求 1—3 年快速回本的散户;适合中药材深加工企业自建基地锁原料。
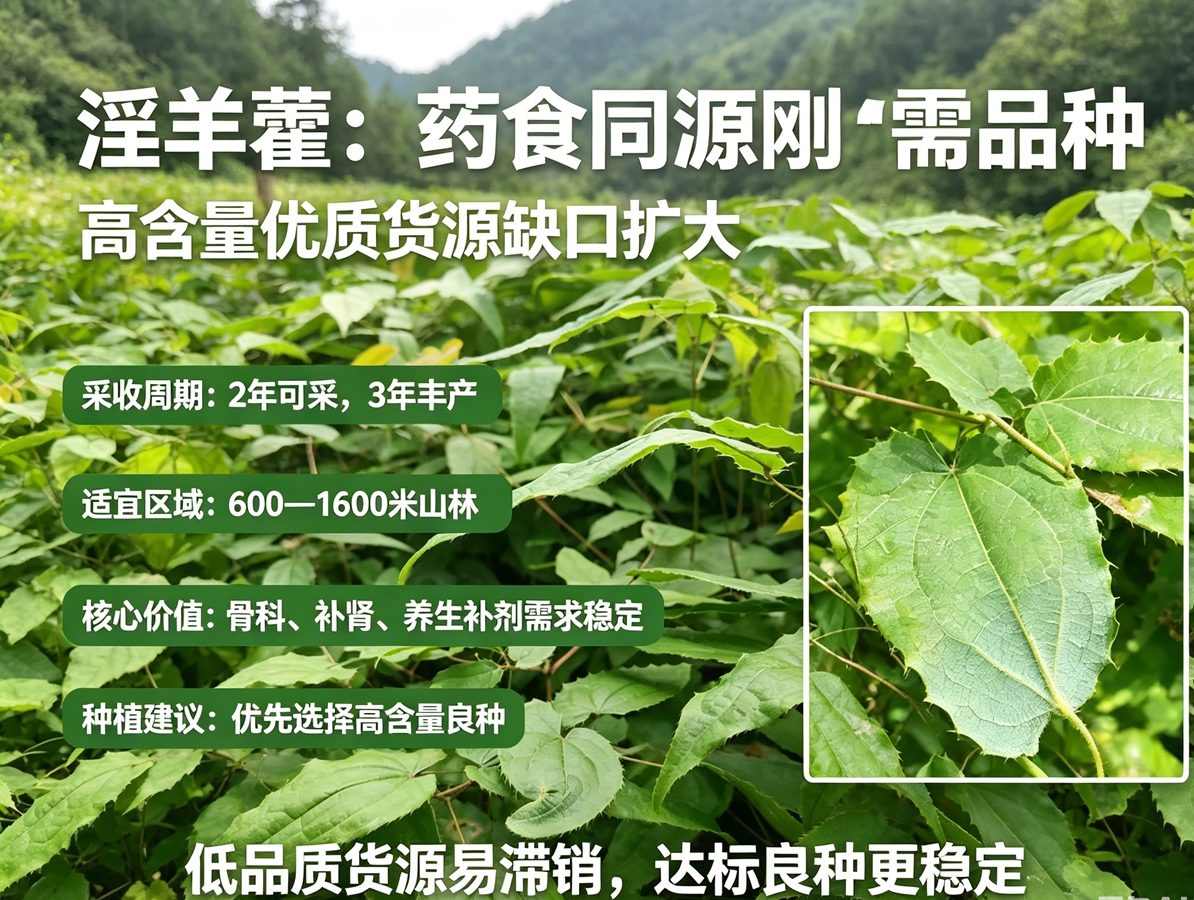
三、淫羊藿:药食同源刚需,优质高含量货源严重短缺
1. 紧缺核心原因
野生采挖受限,人工种植质量分层严重传统货源依赖山地野生植株,近年放牧、生态禁采导致野生产量锐减,主产区 2026 年产新量仅为往年两成;人工种植分为箭叶、柔毛、高含量良种,多数普通品种淫羊藿苷不达标,药企只收购高含量柔毛良种,优质货缺口持续放大。
下游全渠道需求爆发覆盖中成药(仙灵骨葆、肾宝制剂)、中药配方颗粒、运动营养补剂、养生茶饮四大赛道,全国年消费量超 4 万吨,年均增速 6.3%;药典提高淫羊藿苷含量标准后,低品质货源被市场淘汰,达标精品货库存持续见底。
品种分化加剧紧缺箭叶淫羊藿药效偏低,收购价低廉;普通柔毛亩产有限;高萌发高含量良种种苗单价高、前期投入大,农户扩种节奏缓慢,无法快速填补优质原料缺口。
2. 未来五年行情预判
2026—2029 年:高含量柔毛干品稳定 160—240 元 / 公斤,药企批量采购需提前预定;
2030—2031 年:前期规模化种植基地逐步丰产,普通柔毛价格小幅下滑,但高含量良种依旧保持高价,溢价优势明显;
长期逻辑:中老年骨健康、男性滋补赛道持续扩容,淫羊藿刚需属性不会弱化。
3. 种植适配人群
适配四川、重庆、贵州、陕南 600—1600 米山林,可林下套种降低遮阳成本;散户、合作社均可种植,选高含量良种收益远高于普通品种。
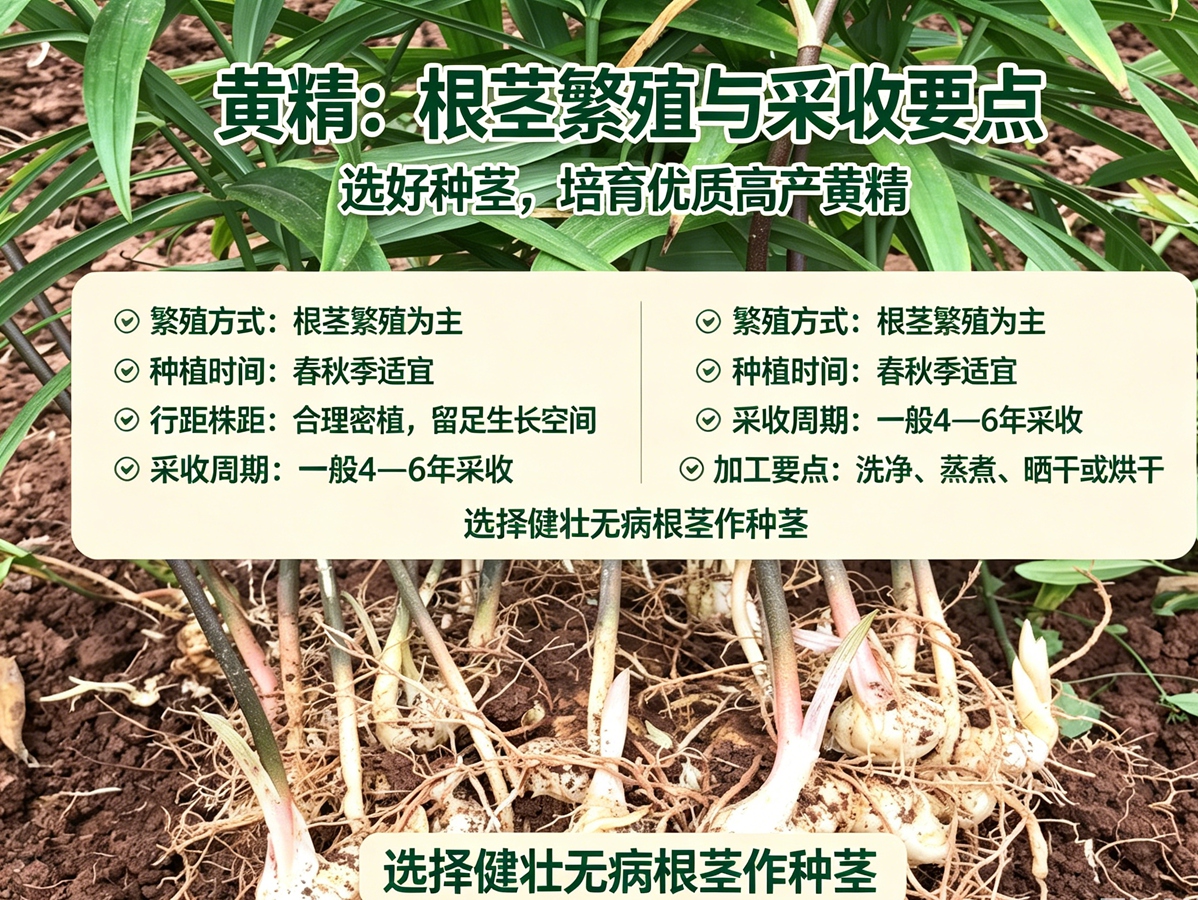
四、黄精:药食同源爆品,长周期供给跟不上消费增速
1. 紧缺核心原因
野生黄精资源枯竭,家种周期长野生鸡头黄精、多花黄精过度采挖,产区出台禁采政策;人工种植根茎繁殖需 4—5 年采收,籽播更是长达 6 年,扩产周期远长于普通药材,产能释放缓慢。
药食双赛道需求爆发,增量远超药材品类既是六味地黄丸等中成药原料,又是养生市场爆款:九蒸九晒黄精、黄精茶、即食黄精零食、药膳食材需求连年暴涨,食品厂采购量每年增幅超 15%,大幅分流药材流通货源。
优质道地货稀缺,低品质货流通过剩市场大量短期速生黄精药效不足,药厂、食品企业优先采购 4 年以上鸡头黄精,达标老货常年紧缺,新货速生货价格持续走低,形成结构性紧缺。
2. 未来五年行情预判
未来五年优质 4 年生以上干黄精维持 70—100 元 / 公斤,每年小幅上涨;短期 2—3 年速生黄精价格承压,但道地长周期黄精保值性强;随着预制药膳、养生食品持续出圈,需求端增量将持续拉大供需差距。
3. 种植适配人群
适配全国 200—1800 米丘陵山地,林下、大田均可栽培,技术门槛低,散户、基地均可入局,适合长期稳定产业布局。
五、四大品种五年紧缺度综合对比表
| 品种 | 紧缺等级 | 核心紧缺逻辑 | 生长周期 | 2026 干品市场价 | 五年价格走势 | 核心下游渠道 |
|---|---|---|---|---|---|---|
| 毛慈菇 | ★★★★★ | 野生禁采、种植门槛极高、3—5 年长周期 | 3—5 年 | 1800—3000 元 / 公斤 | 稳中有升,精品溢价持续 | 肿瘤中成药、结节保健品、美妆原料 |
| 竹节参 | ★★★★☆ | 种植未普及、周期 5—7 年、野生枯竭 | 5—7 年 | 280—400 元 / 公斤 | 逐年稳步上涨 | 高端中医馆、滋补定制、外贸药材 |
| 淫羊藿(高含量柔毛) | ★★★★ | 优质达标货源少、野生减产、全渠道刚需 | 2 年可采收,3 年丰产 | 160—240 元 / 公斤 | 普通货小幅回落,良种高价坚挺 | 骨科 OTC、补肾制剂、养生补剂、配方颗粒 |
| 黄精(4 年鸡头) | ★★★☆ | 药食需求暴涨、采收周期 4—5 年 | 4—5 年 | 70—100 元 / 公斤 | 缓慢上行,道地老货保值 | 中成药、即食养生食品、药膳原料 |
六、未来五年种植布局核心建议
追求高利润、长期产业布局:优先毛慈菇、竹节参两类品种稀缺属性最强,五年内不会出现产能过剩,适合林地资源充足、能承受 3—7 年长周期投入的合作社、规模化基地;风险点在于前期种苗投入高、技术门槛高,必须先掌握育苗、林下仿野生栽培技术再大面积扩种。
兼顾收益与回本速度,散户首选:高含量柔毛淫羊藿种植 2 年即可采收,管护简单,林下套种大幅降低设施投入,药企常年定向收购,销路稳定,资金周转速度优于毛慈菇、竹节参。
药食同源稳收益,低风险入门:鸡头黄精种植技术成熟、市场流通渠道广,药材 + 食品双渠道兜底,即便药材行情波动,养生食品端可稳定消化库存,适合新手小规模试种打底。
避坑提醒拒绝跟风种植低价普通品种(低含量箭叶淫羊藿、2 年速生黄精),未来五年药典标准持续收紧,低品质货源会逐步滞销,只有达标道地良种才能保持稳定收购价与销路。
七、总结
未来五年中药材市场分化不可逆,黄芪、党参等大宗药材库存高企、行情疲软,而毛慈菇、竹节参、淫羊藿、黄精四大品种依托野生资源稀缺、下游刚需扩容、长种植周期限制产能三大核心逻辑,将持续处于紧缺行情。从产业长期价值看:毛慈菇稀缺天花板最高,竹节参高端滋补赛道独一份,高含量淫羊藿刚需稳定、回本适中,黄精药食双渠道抗风险能力最强。种植户可根据自身土地资源、资金周转周期、技术能力,匹配对应品种布局,抓住未来五年稀缺药材产业红利。


